#Juridique & Fiscalité
Paiement par chèque : ce que dit la règle
Paiement par chèque : refus possible, loyer, dépôt de garantie, notaire, délais d'encaissement et chèque sans provision. Les règles utiles en France.
7 min de lecture
4,9sur 5527 votes
- 5,2Klecteurs
- 12en ce moment
- 196partages
Le paiement par chèque reste un moyen de règlement légal en France, mais il n’est jamais obligatoire pour celui qui reçoit l’argent, sauf exceptions. Un commerçant peut le refuser s’il l’affiche clairement, un bailleur ne peut pas l’interdire à son locataire pour le loyer, et le notaire doit recevoir par virement les fonds d’une vente immobilière au-delà de 3 000 euros. Le chèque se présente à l’encaissement dans un délai d’un an et huit jours. Voici comment l’utiliser sans mauvaise surprise, côté particulier comme côté entreprise.
- Le chèque est accepté librement : un professionnel peut le refuser s’il en informe la clientèle par affichage.
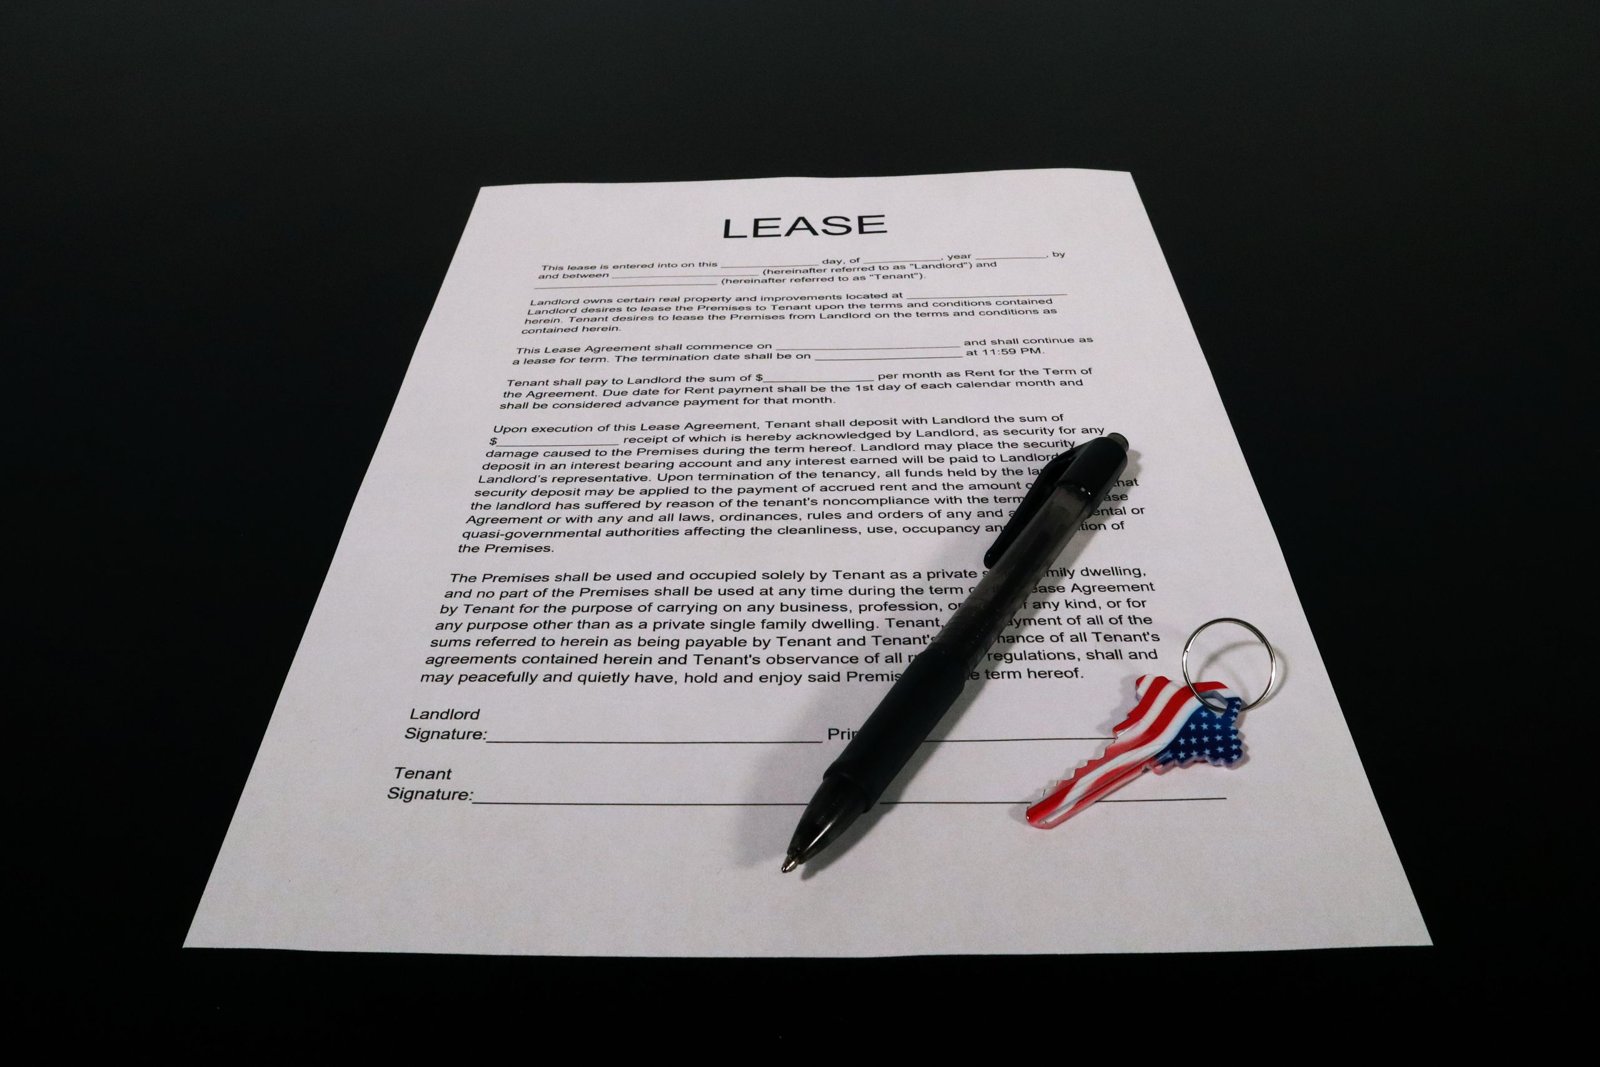
- Pour le loyer d’un logement, le bailleur ne peut pas imposer le prélèvement automatique : le locataire garde le droit de payer par chèque.
- Lors d’un achat immobilier, les fonds versés au notaire au-delà de 3 000 euros passent obligatoirement par virement.
- Un chèque émis sans provision expose son auteur à une interdiction bancaire pouvant durer cinq ans.
Un moyen de paiement légal, mais pas imposé au créancier
Contrairement aux pièces et aux billets, le chèque n’a pas cours légal. Personne n’est donc tenu de l’accepter par principe. Un magasin, un artisan ou une agence peut décider de ne pas le prendre, ou de ne l’accepter qu’à partir d’un certain montant, à condition d’en avertir le client avant l’achat, en général par une affichette visible en caisse ou une mention sur le devis.
Celui qui accepte le chèque peut aussi demander une pièce d’identité, voire deux. Beaucoup de commerces interrogent un service de vérification qui contrôle en quelques secondes si le chéquier a été déclaré volé ou perdu. Ces précautions sont légitimes : le chèque reste le moyen de paiement le plus touché par la fraude en valeur, selon les rapports annuels de l’Observatoire de la sécurité des moyens de paiement.
Loyer, dépôt de garantie, vente : le chèque dans l’immobilier
L’immobilier est l’un des domaines où le chèque résiste le mieux, mais les règles diffèrent selon l’opération. Le tableau ci-dessous résume les situations les plus courantes.
| Opération | Le chèque est-il possible ? | Point de vigilance |
|---|---|---|
| Loyer d’un logement (bail d’habitation) | Oui, le locataire peut toujours choisir ce mode de règlement | Une clause qui impose le prélèvement automatique est réputée non écrite |
| Dépôt de garantie | Oui, c’est même une pratique répandue | Le bailleur l’encaisse : il ne s’agit pas d’un chèque conservé sans être déposé |
| Loyer d’un bail commercial | Oui, selon ce que prévoit le contrat | Les parties sont plus libres de fixer le mode de paiement |
| Fonds versés au notaire pour une vente | Non au-delà de 3 000 euros | Le virement est exigé, même pour un chèque de banque |
| Honoraires d’agence ou frais de dossier | Souvent, selon l’agence | Vérifier que la somme est bien due au moment de la signature |
La règle notariale surprend encore certains acquéreurs. Depuis 2013, le Code monétaire et financier impose que les sommes remises au notaire pour une transaction dépassant 3 000 euros soient transmises par virement. L’objectif est double : sécuriser la date de disponibilité des fonds le jour de la signature et assurer la traçabilité de l’argent. Un acheteur qui arrive avec un chèque de banque risque donc de voir la signature de l’acte repoussée.
Pour le dépôt de garantie, le chèque garde un avantage pratique : il laisse une trace écrite claire, que le locataire retrouvera sur ses relevés au moment de réclamer la restitution à la fin du bail.
Entre professionnels : ce que le chèque implique pour la trésorerie
Dans les relations entre entreprises, le chèque recule au profit du virement, mais il circule encore beaucoup chez les artisans, les petites structures et les associations. Pour la société qui le reçoit, il présente un inconvénient majeur : l’argent n’est pas immédiatement disponible. La banque crédite le compte « sous réserve d’encaissement », et la somme peut être reprise si le chèque revient impayé quelques jours plus tard.
Plusieurs réflexes limitent les risques :
- déposer les chèques rapidement, plutôt que de les accumuler en fin de mois ;
- rapprocher chaque remise de la facture correspondante, pour repérer un impayé sans délai ;
- préciser dans les conditions générales de vente les moyens de paiement acceptés et, le cas échéant, un montant minimal ;
- pour une commande importante d’un client inconnu, attendre que le chèque soit effectivement encaissé avant de livrer.
Le versement des salaires obéit à une règle spécifique : au-delà de 1 500 euros nets par mois, l’employeur doit payer par chèque barré ou par virement, et non en espèces.
À lire aussi
Délais d’encaissement et durée de validité
En France métropolitaine, le bénéficiaire dispose de huit jours pour présenter le chèque à sa banque, mais ce délai n’est pas une date limite stricte en pratique. Au-delà, et pendant un an, la banque de l’émetteur reste tenue de payer si le compte est approvisionné. Passé un an et huit jours après la date d’émission, le chèque devient prescrit : le bénéficiaire ne peut plus l’encaisser, même si sa créance existe toujours et peut être réclamée autrement.
Pour l’émetteur, ce délai long a une conséquence concrète. Un chèque remis à un bailleur ou à un fournisseur peut être débité plusieurs semaines après sa remise. Il faut donc garder la provision sur le compte tant que la somme n’apparaît pas sur le relevé. Antidater ou postdater ne change rien : le chèque est payable dès sa présentation.
Chèque sans provision et opposition : les vraies limites
Émettre un chèque alors que le compte n’est pas suffisamment approvisionné entraîne une procédure encadrée. La banque doit d’abord prévenir son client et lui laisser la possibilité de régulariser. Si le chèque est rejeté, l’émetteur reçoit une injonction de ne plus émettre de chèques et se trouve inscrit au fichier central de la Banque de France. Cette interdiction dure cinq ans, sauf régularisation plus rapide en payant le bénéficiaire ou en reconstituant la provision. Les chèques de 15 euros ou moins doivent être payés par la banque même sans provision suffisante.
L’opposition, elle, n’est pas un moyen de contester une prestation. Elle n’est admise qu’en cas de perte, de vol, d’utilisation frauduleuse ou de procédure collective visant le bénéficiaire. Faire opposition parce qu’un travail est mal fait ou qu’une livraison tarde expose à des sanctions : dans ce cas, mieux vaut régler le désaccord directement ou par voie amiable, puis judiciaire si nécessaire.
Acompte par chèque pour un événement d’entreprise
L’installation dans de nouveaux bureaux, l’ouverture d’un local commercial ou l’anniversaire d’une société donnent souvent lieu à une inauguration, et ces moments réunissent plusieurs prestataires : traiteur, location de matériel, animation. Chacun demande en général un acompte à la commande, puis le solde après l’événement. Le chèque se prête bien à ce schéma, à condition de caler le calendrier : l’acompte est encaissé tout de suite, alors que le chèque de solde ne doit être remis qu’une fois la prestation réalisée. Pour un spectacle pyrotechnique qui clôture une inauguration de locaux, échanger en amont avec les experts de nantes artifice permet de fixer la date de tir, les autorisations à prévoir et le rythme des règlements avant même de signer le devis. Côté comptabilité, chaque chèque doit correspondre à une facture ou une facture d’acompte, ce qui facilite la déduction de la dépense et évite les écarts lors du rapprochement bancaire.
Dernier conseil pour ce type de dépenses ponctuelles : conserver une copie des chèques émis, avec le nom du bénéficiaire et l’objet du règlement. En cas d’annulation de l’événement, ces éléments facilitent la discussion sur le remboursement de l’acompte.
Bien remplir et sécuriser un chèque au quotidien
Quelques habitudes suffisent à réduire la plupart des litiges. Il faut écrire à l’encre indélébile, ne jamais laisser de chèque signé en blanc et tirer un trait après le montant pour empêcher tout ajout. Le talon du chéquier sert de mémoire : noter la date, le montant et le bénéficiaire permet de suivre les débits à venir. Enfin, un chéquier se range à part des papiers d’identité, car la combinaison des deux facilite la fraude en cas de vol.
Un commerçant a-t-il le droit de refuser un paiement par chèque ?
Oui. Le chèque n’ayant pas cours légal, un professionnel peut le refuser ou fixer un montant minimal. Il doit simplement en informer ses clients avant le paiement, par un affichage ou une mention claire.
Un propriétaire peut-il exiger le prélèvement automatique pour le loyer ?
Non pour un logement loué en résidence principale. La loi du 6 juillet 1989 considère comme non écrite la clause qui impose ce mode de paiement. Le locataire peut donc régler par chèque, par virement ou par un autre moyen accepté.
Peut-on remettre un chèque de banque au notaire le jour de la signature ?
Pas pour une somme supérieure à 3 000 euros. Les fonds doivent arriver par virement, idéalement quelques jours avant le rendez-vous, afin que le notaire puisse constater leur disponibilité.
Que risque une entreprise qui émet un chèque sans provision ?
Les mêmes conséquences qu’un particulier : rejet du chèque, frais bancaires, interdiction d’émettre des chèques sur tous ses comptes et inscription au fichier de la Banque de France pour cinq ans, sauf régularisation.
Peut-on bloquer un chèque remis à un fournisseur en cas de litige ?
Non. Un désaccord commercial ne fait pas partie des motifs d’opposition autorisés. Bloquer le chèque dans ce cas est sanctionné : il faut traiter le litige avec le fournisseur, puis devant un médiateur ou un tribunal si besoin.
L’auteur
Consultant en investissement immobilier professionnel
J'accompagne des dirigeants et des investisseurs sur leurs arbitrages en immobilier d'entreprise. Je partage ici les calculs que je fais en mission, sans vernis commercial.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5527 votes
Commentaires
Soyez le premier à réagir.